
Private Krankenversicherung
Beste Medizin ohne Wartezeiten
Die Private Krankenversicherung (PKV) bietet dir als Selbstständigem, Beamten (hier gilt die Beamtenöffnungsaktion als Erleichterung) oder Angestellten eine alternative Form der Krankenversicherung.
Sie verspricht individuelle Tarife und eine deutlich breitere Palette an Leistungen im Vergleich zur GKV. Allerdings kann sich nicht jeder privat versichern: Beim Antrag wird dein Gesundheitszustand geprüft, was unter Umständen zu einem Risikozuschlag führen kann.
Wir begleiten dich in unserer durch diesen Prozess, damit du die bestmögliche medizinische Versorgung erhältst.

Beitragserhöhung der GKV

Quelle: Sparteninfo Private Krankenversicherung, Deutscher Maklerverbund
GKV-Beiträge steigen
Entwicklung im Vergleich
Viele glauben, die gesetzliche Krankenversicherung sei dauerhaft günstiger – doch ein Blick auf die langfristige Entwicklung zeigt ein anderes Bild.
Durch steigende Bemessungsgrenzen und Zusatzbeiträge haben sich die GKV-Höchstbeiträge über die Jahrzehnte vervielfacht.
In der PKV hängt dein Beitrag hingegen nicht von deinem Einkommen ab, sondern von deinem Eintrittsalter, deinem Gesundheitszustand und dem gewählten Leistungsumfang (Familienmitglieder werden jeweils separat abgesichert).
Leistungen im Fokus
Keine Budgetierung beim Arzt
In der PKV gelten deine vertraglich garantierten Leistungen statt einer gesetzlichen Regelversorgung. Für Ärzte, Kliniken, Medikamente und Zahnbehandlungen gibt es keine Budgetierung – das sichert dir kurze Wartezeiten und schnellen Zugang zu moderner Spitzenmedizin.
Individuelle Tarifbausteine
Ob Einbettzimmer, Chefarztbehandlung, hochwertiger Zahnersatz oder Heilpraktiker – du wählst genau die Leistungen, die dir wichtig sind.
Schutz auf Reisen
Wir achten gezielt auf Tarife mit starkem weltweitem Geltungsbereich, damit du auch auf längeren Camper-Touren bestens versorgt bist.
Einfache Abrechnung
Deine Arztrechnungen reichst du bequem per Smartphone-App ein und behältst jederzeit volle Transparenz über alle Erstattungen.

Rücklagen würde so lange reichen:
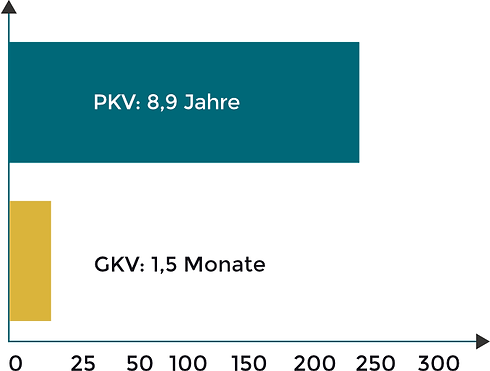
Quelle: Sparteninfo PKV, Deutscher Maklerverbund - Rücklagen in MDR/EUR, Stand 31.12.2016, Quelle GDV)
Sichere Rücklagen
Kapital statt Umlagesystem
Während die gesetzliche Krankenversicherung (GKV) im reinen Umlagesystem arbeitet und laufende Einnahmen sofort wieder für aktuelle Behandlungen ausgibt, baut die PKV echtes Kapital für deine Zukunft auf.
Wie die Grafik zeigt, reichen die finanziellen Reserven der gesetzlichen Kassen im Ernstfall nur für wenige Tage – der demografische Wandel trifft das System dadurch ungebremst.
In der privaten Krankenversicherung fließt hingegen ein fester Teil deines Beitrags in gesetzliche Altersrückstellungen sowie die Demografierücklage. Dieses angesparte Kapital wird verzinst und gezielt eingesetzt, um steigende Gesundheitskosten im Ruhestand abzufedern und deine Beiträge langfristig stabil und kalkulierbar zu halten.
Beiträge im Alter
Aktiv und passiv entlasten
Damit deine PKV im Ruhestand dauerhaft bezahlbar bleibt, kombinieren wir aktive und passive Hebel von Anfang an sauber miteinander:
Passive Entlastung
Ab Rentenbeginn entfallen der gesetzliche 10-Prozent-Zuschlag sowie das Krankentagegeld automatisch
Aktive Entlastung
Über einen Beitragsentlastungstarif senkst du deinen Monatsbeitrag im Alter gezielt – bei Angestellten zahlt der Arbeitgeber oft 50 Prozent Zuschuss steuerfrei dazu.
Beitragsentlastungstarif

Quelle: Sparteninfo Private Krankenversicherung, Deutscher Maklerverbund

Maximale Flexibilität
Anwartschaft für deine Pläne
Die PKV bietet große Flexibilität, auch wenn du deine Lebenssituation änderst.
Wir helfen dir, deinen Gesundheitszustand "einzufrieren", falls du vorübergehend finanzielle Engpässe hast oder in die GKV wechseln musst. Hierbei unterscheiden wir:
-
Die Kleine Anwartschaft friert nur deinen Gesundheitszustand ein.
-
Die Große Anwartschaft friert deinen Gesundheitszustand und dein Alter ein.
Wichtig: Der Wechsel von der PKV in die GKV ist nach dem 56. Lebensjahr nur noch sehr eingeschränkt möglich, und auch davor ist er oft nicht einfach.
Eine Anwartschaft ist daher die beste Option, um dir die Möglichkeit zu bewahren, jederzeit zu deinem alten PKV-Schutz zurückzukehren, ohne neue Gesundheitsfragen beantworten zu müssen.
Elternzeit: Der Beitrag muss während der Elternzeit gezahlt werden, allerdings bieten manche Tarife günstige Konditionen.
Häufige Fragen
Antworten zur Privaten Krankenversicherung
Wer kann in die private Krankenversicherung wechseln?
Wechseln können Selbstständige, Freiberufler, Beamte sowie Angestellte, deren Bruttojahreseinkommen über der aktuellen Jahresarbeitsentgeltgrenze liegt.
Was passiert mit meinem PKV-Beitrag während der Elternzeit?
Während der Elternzeit läuft der PKV-Beitrag weiter, wobei Arbeitgeberzuschüsse entfallen. Viele Top-Tarife bieten jedoch spezielle Beitragsbefreiungen für bis zu sechs Monate während des Elterngeldbezugs.
Gilt meine private Krankenversicherung auch auf längeren Reisen?
In Europa gilt der Schutz meist zeitlich unbegrenzt, außerhalb Europas oft für ein bis sechs Monate. Für längere Weltreisen kombinieren wir deine PKV-Anwartschaft mit einer internationalen Auslandskrankenversicherung.
Wie vermeide ich Risikozuschläge bei der Antragstellung?
Vor dem eigentlichen Antrag stellen wir eine anonyme Risikovoranfrage bei ausgewählten Gesellschaften, um deine Gesundheitshistorie ohne Ablehnungsrisiko zu prüfen.
2024 - Barbantes, Galicien - Rio Miño